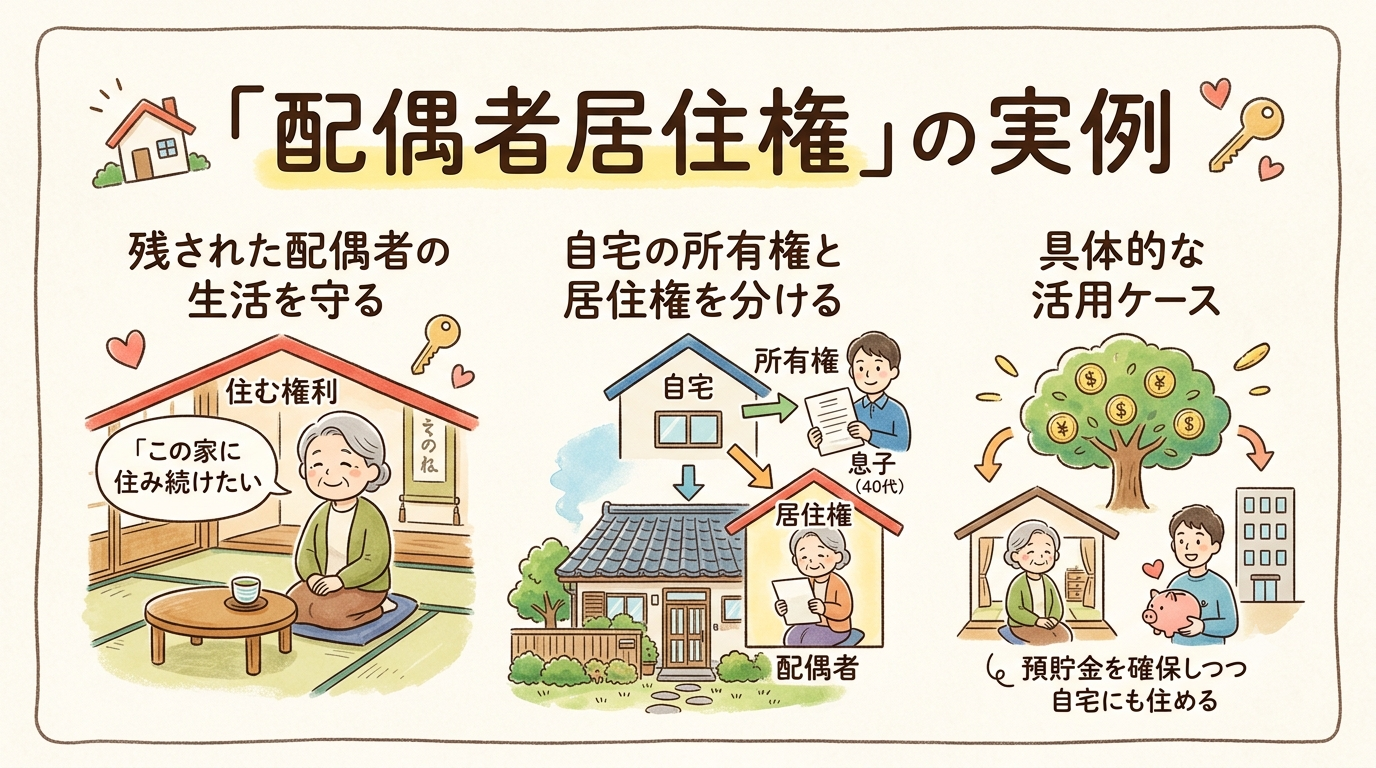
配偶者居住権は文字の説明だけでは分かりづらいため、具体的な金額の実例で比べてみます。
関連記事 「配偶者居住権とは」
算定の前提条件(例)
- 被相続人(亡くなった方):夫
- 相続人:妻、子ども1人(法定相続分:妻 1/2、子ども 1/2)
- 遺産(合計4,000万円):
- 自宅(土地・建物):評価額 3,000万円
- 預貯金:1,000万円
❌【制度を使わない場合】(従来の方法)
自宅をそのままの価値(3,000万円)で妻が相続した場合、法定相続枠の取り合いになってしまいます。
| 相持人 | 相続する遺産の内訳 | 相続額の合計 |
| 妻(法定枠:2,000万円) | 自宅の所有権(3,000万円) | 3,000万円(枠をオーバー) |
| 子ども(法定枠:2,000万円) | 預貯金(1,000万円) | 1,000万円 |
⚠️ ここが問題!
- 法定相続分どおり(各2,000万円)に分けようとすると、妻は自宅を一人で相続したことで「取りすぎ」になってしまいます。
- 子どもの取り分を保障するために、妻は自分の手持ちの現金(1,000万円)を子どもに支払うか、自宅を売却して現金化・退去しなければならなくなるリスクがありました。
- 仮に自宅を相続できても、預貯金は1円も手元に残らない状態になります。
⭕️【配偶者居住権を使う場合】
自宅の価値を「配偶者居住権(住む権利)」と「所有権(負担付所有権)」に分けて計算します。
(例:自宅評価3,000万円を「居住権 1,500万円」と「所有権 1,500万円」に評価分けした場合)
| 相持人 | 相続する遺産の内訳 | 相続額の合計 |
| 妻 | 配偶者居住権(1,500万円)+ 預貯金(500万円) | 2,000万円(法定枠ぴったり) |
| 子ども | 自宅の所有権(1,500万円)+ 預貯金(500万円) | 2,000万円(法定枠ぴったり) |
✨ ここがポイント!
- 妻は住み慣れた自宅に住み続けられるうえに、預貯金(500万円)を生活資金として確保できます。
- 子どもも公平に法定相続分(2,000万円分)を受け取ることができ、お互いに不満が残りにくい円満な遺産分割が可能になります。
このように、「家はあるけれど手元に現金が残らない」という従来の相続トラブルを回避し、老後の生活を守るための大きな武器となるのが配偶者居住権です。