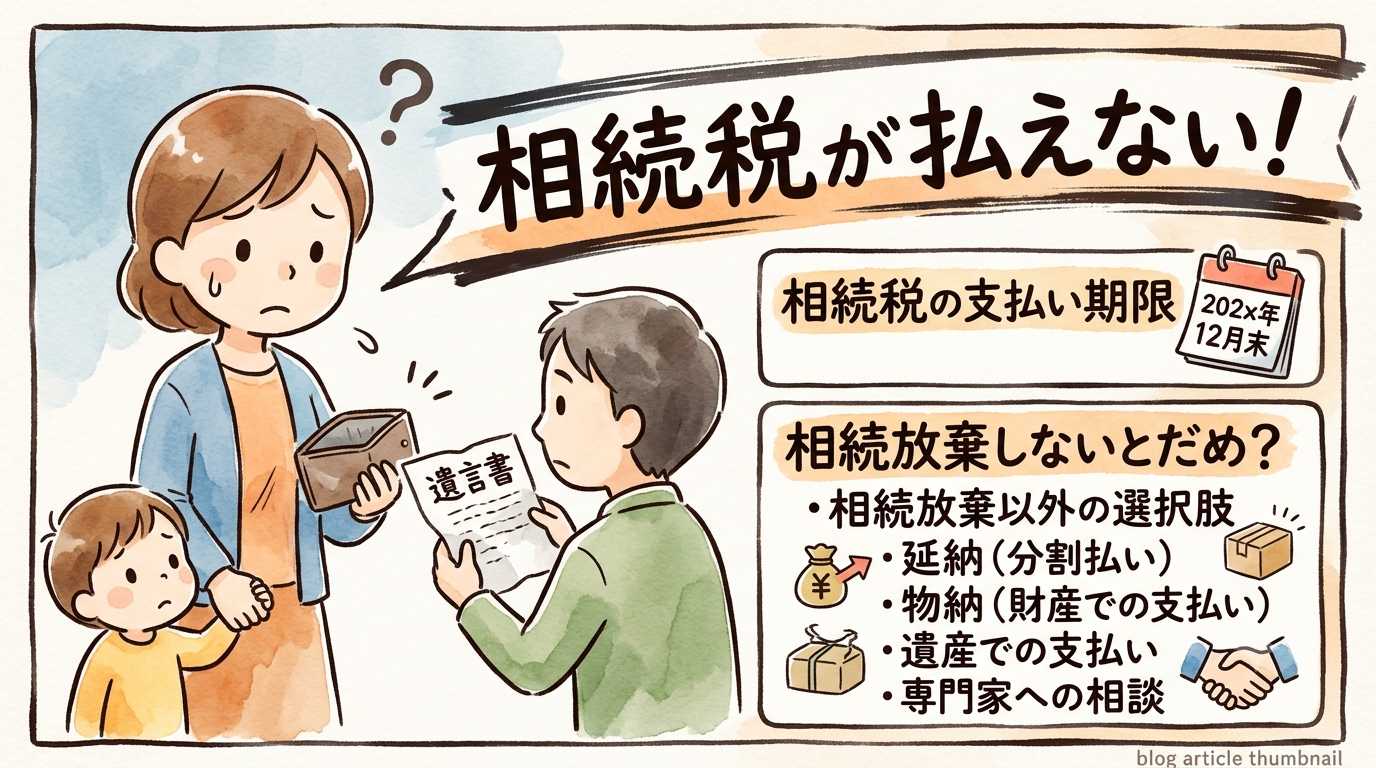
「遺産の中に現金が少なくて、相続税が払えそうにない」 「相続人の間で意見が合わず、遺産分割協議がまとまらない」
昨今話題のような現金で払いきれない相続税が発生した話題などを耳にすると、「もし自分に万が一のことがあったら…」と不安に思う方も多いのではないでしょうか。
相続税の原則は死亡を知った日の翌日から10ヶ月以内に一括現金納付です。しかし、どうしても資金が準備できない場合や、話し合いが長引く場合に備えて、税法上にはさまざまな救済措置が用意されています。
1. 原則は「10ヶ月以内・一括現金納付」
相続税は、被相続人(亡くなった方)が死亡したことを知った日の翌日から10ヶ月以内に、原則として全額を現金で一括納付しなければなりません。
もし10ヶ月の期限を過ぎてしまうと、以下のようなペナルティが発生します。
- 無申告加算税: 期限内に申告しなかったことに対する罰則(原則15%〜20%)
- 延滞税: 納付が遅れた期間に応じて加算される利息のような税金
「お金がないから」「話し合いが終わっていないから」という理由で放置してしまうのが最も危険です。まずは期限内に何かしらの手続きを行う必要があります。
2. 手元資金が足りないときの3つの救済措置
相続財産の大部分が不動産や自社株式で、手元の現金が不足している場合には、以下の3つの選択肢があります。
① 延納(分割払い制度)
税金を一括で支払えない場合、年払いで最長20年の分割払いにする制度です。
- 適用要件
- 金銭で一括納付することが困難であること
- 納付すべき税額が10万円を超えていること
- 延納税額に相当する「担保」を提供すること
- 注意点: 延納期間中は、残額に対して利息にあたる「利子税」が加算されます。
② 物納(現物での納付)
延納(分割払い)を利用してもなお現金での支払いが困難な場合の最終手段です。所有する土地や建物などを、そのまま税金として国に納めます。
- 適用要件: 延納によっても金銭で納付することが不可能な事由があること。
- 納める財産の優先順位:
- 国債・地方債、不動産、船舶
- 社債・株式など
- 動産
③ 金融機関からの融資・不動産の売却
税務署への申請だけでなく、民間銀行の「相続ローン」を利用する、あるいは相続した不動産を売却して現金化する方法もあります。 銀行ローンの金利と延納の利子税を比較し、より負担が少ない方法を選択するのが実務上のポイントです。
3. 遺産分割協議がまとまらないときは「未分割申告」
期限である10ヶ月以内に誰がどの財産を引き継ぐか決まっていない(遺産分割協議が難航している)場合でも、納税期限は延長されません。
この場合、「未分割申告(法定相続分での仮申告)」を行います。
未分割申告の流れ
- 法定相続分で暫定計算: 各相続人が法律で定められた割合(法定相続分)で財産を取得したものとして税額を計算します。
- 10ヶ月以内に申告・暫定納税: 計算された税額を各自が一旦納付します。
- 「申告期限後3年以内の分割見込書」を添付: 申告時にこの書類を提出しておくことで、後日分割が決まった際に「配偶者の税額軽減」や「小規模宅地等の特例」といった減税特例を後から適用できるようになります。
4. 後からお金を取り戻す「更正の請求」
遺産分割が確定したり、後から土地の評価減などが判明して「税金を納め過ぎていた」ことが分かった場合、「更正の請求」を行うことで払いすぎた税金の還付を受けることができます。
更正の請求の注意点
- 提出期限: 遺産分割が確定した日の翌日から「4ヶ月以内」(※通常の更正の請求の5年ルールとは異なるため注意が必要です)。
- 提出先: 被相続人の住所地を管轄する税務署。
延納期間中に更正の請求をした場合はどうなる?
もし「延納(分割払い)の途中」で更正の請求を行い、税金の還付が認められた場合、還付金は優先的に「未納の延納税額(元本・利子税)」へ自動的に充当(相殺)されます。
手元に直接現金が戻ってくるのではなく、延納の残り残高が減額・完済され、将来支払う予定だった利子税も再計算されて減額される仕組みとなっています。
まとめ:諦めずに早めの対策と手続きを
相続税の10ヶ月という期限は非常に厳格ですが、事情に応じて以下のような救済策が用意されています。
- 資金が足りないとき: 延納・物納・融資の検討
- 話し合いがまとまらないとき: 期限内に未分割申告を行い、確定後に更正の請求
「どうしても期限に間に合いそうにない」「税金が払えるか不安」という場合は、放置せず早めに税理士などの専門家や税務署に相談し、適切な救済手続きを行いましょう。